Le véritable risque pour votre assurance n’est pas la vitesse sur la route, mais l’accumulation de détails mal gérés lors d’un accrochage, particulièrement sur un parking.
- Un constat amiable mal rempli ou une case incorrectement cochée peut inverser la responsabilité d’un sinistre, même si vous êtes dans votre droit.
- Le mythe répandu du « 50/50 » systématique sur un parking est une simplification dangereuse qui coûte cher aux assurés mal informés.
Recommandation : Comprendre la logique actuarielle de votre assureur avant la survenue d’un sinistre est la seule stratégie efficace pour garantir une juste indemnisation.
L’image est familière : un chariot qui dérape, une portière ouverte un peu trop vite, une manœuvre mal évaluée sur le parking bondé du supermarché. Ces petits accrochages du quotidien semblent anodins, bien moins impressionnants que les accidents survenant à pleine vitesse sur la route. Intuitivement, nous hiérarchisons le danger : la route est synonyme de risque grave, le parking de simple désagrément. On se dit qu’un constat vite rempli, parfois un arrangement à l’amiable, et l’affaire sera classée. On s’appuie sur des idées reçues, comme le fameux partage des torts systématique à 50/50.
Et si je vous disais, en tant qu’actuaire, que cette perception est une erreur d’analyse coûteuse ? Le véritable danger pour votre portefeuille et votre bonus ne réside pas toujours dans la violence du choc, mais dans l’ignorance des mécanismes qui régissent l’indemnisation. Un sinistre automobile n’est pas jugé à l’aune de l’intuition, mais selon une logique actuarielle froide et précise. Chaque case d’un constat, chaque délai, chaque circonstance est une variable dans une équation qui détermine votre responsabilité. Sur un parking, où les règles du Code de la route sont souvent interprétées, les pièges sont nombreux et leur impact quantifiable est souvent sous-estimé.
Cet article n’est pas un guide de conduite. C’est une plongée dans les coulisses de l’assurance automobile. Nous allons décortiquer, chiffre à l’appui, la mécanique de responsabilité qui s’applique sur la route comme sur un parking. De la distraction au téléphone à la négociation avec l’expert, vous découvrirez comment un assureur analyse le risque et pourquoi certains détails, en apparence insignifiants, peuvent entraîner un refus d’indemnisation ou un malus inattendu. Comprendre cette logique est votre meilleur atout pour vous protéger.
Pour vous guider à travers les subtilités de la gestion de sinistre, nous analyserons les situations les plus courantes et les erreurs à éviter. Ce guide vous donnera les clés pour comprendre la perspective de votre assureur et défendre vos intérêts efficacement.
Sommaire : La mécanique du risque auto décryptée
- Pourquoi le téléphone au volant multiplie par 3 le risque d’accident matériel grave ?
- Comment remplir un constat amiable sous la pluie sans oublier la case qui vous disculpe ?
- Torts partagés 50/50 : dans quels cas l’assureur tranche-t-il la poire en deux ?
- Le risque caché de payer les dégâts à l’amiable sans prévenir votre assureur
- 5 jours ouvrés : pourquoi dépasser ce délai peut entraîner un refus d’indemnisation total ?
- Comment prouver à l’expert que votre voiture valait plus que son estimation basse ?
- Caméra embarquée : quels assureurs offrent une réduction si vous filmez la route ?
- Tiers ou Tous Risques : à quel kilométrage faut-il basculer pour une voiture de 8 ans ?
Pourquoi le téléphone au volant multiplie par 3 le risque d’accident matériel grave ?
La distraction au volant est le facteur de risque qui a le plus explosé ces dernières années, transformant chaque trajet en un exercice périlleux. D’un point de vue actuariel, ce n’est pas un simple comportement à risque, c’est un multiplicateur de sinistralité. Une étude récente révèle que près de 85% des conducteurs français utilisent leur téléphone en conduisant, une banalisation qui masque une réalité statistique implacable : le risque d’accident matériel est multiplié par trois. Ce chiffre n’est pas une abstraction ; il représente des milliers de constats qui auraient pu être évités.
La mécanique du risque est double. Premièrement, la distraction visuelle : quitter la route des yeux, ne serait-ce que deux secondes pour lire une notification, équivaut à parcourir plus de 28 mètres à l’aveugle à 50 km/h. C’est la distance nécessaire pour traverser un passage piéton sans voir le piéton qui s’engage. Deuxièmement, la distraction cognitive et physique : votre cerveau est concentré sur la conversation ou la rédaction d’un message, et vos mains ne sont plus entièrement disponibles pour réagir. Cela allonge inexorablement les temps de réaction, transformant une situation évitable en accident inévitable.
Face à ce constat, les assureurs ont durci leur position. En cas d’accident où l’usage du téléphone est prouvé, certaines clauses contractuelles peuvent même entraîner une déchéance de garantie, notamment pour les garanties annexes (protection du conducteur). Pour limiter ce risque, des stratégies simples existent, comme éteindre son téléphone avant de partir, le confier à un passager ou simplement s’arrêter dans un lieu sûr pour passer un appel. Ces gestes ne sont pas de simples conseils de prudence, mais des actes de gestion de risque qui protègent votre bonus et votre sécurité.
Comment remplir un constat amiable sous la pluie sans oublier la case qui vous disculpe ?
Remplir un constat amiable est déjà une source de stress. Le faire sous une pluie battante, avec des documents qui prennent l’eau et une visibilité réduite, augmente considérablement le risque d’erreur. Or, pour un assureur, le constat est la pièce maîtresse du dossier ; chaque information y est analysée pour établir les responsabilités. Une case mal cochée ou un croquis imprécis peut faire basculer une indemnisation totale en partage de torts, voire en responsabilité totale.
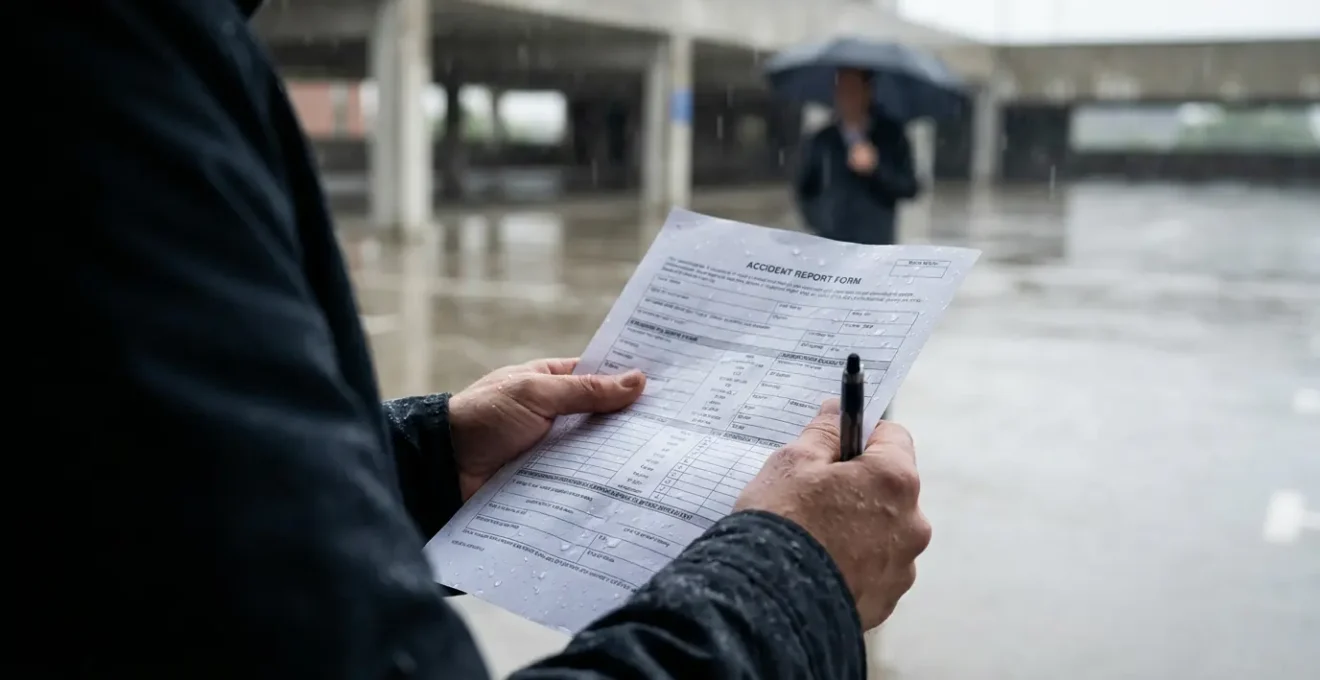
Comme le montre cette scène, les conditions difficiles incitent à la précipitation. C’est là que les erreurs surviennent. Il est essentiel de protéger les documents (dans l’habitacle, sous un porche) et de prendre le temps de remplir chaque section. N’oubliez jamais de préciser les détails du lieu : nom de la rue, localité, et surtout, si l’accident a eu lieu en ou hors agglomération, sur la chaussée ou dans un parking (public ou privé). Ces informations sont cruciales pour l’application des règles de la convention IRSA par les assureurs.
Le diable se cache dans les détails, et particulièrement dans les cases à cocher. Une mauvaise interprétation peut avoir des conséquences financières directes. Pour un actuaire, ces cases ne sont pas des descriptions, mais des déclencheurs de barèmes de responsabilité préétablis. Voici les plus critiques :
| Situation | Case à cocher | Impact sur responsabilité |
|---|---|---|
| Sortie de parking | Case 2 : Quittait un stationnement | Responsabilité présumée 100% |
| Marche arrière parking | Case 6 : Reculait | Responsabilité totale sauf double recul |
| Changement de file route | Case 10 : Changeait de file | Responsabilité selon point d’impact |
Le croquis, enfin, doit être d’une clarté absolue : position des véhicules avant, pendant et après le choc, signalisation au sol (ligne continue, stop), et sens de circulation. Un croquis flou ou contradictoire avec les cases cochées ouvrira la porte à une interprétation en votre défaveur, le plus souvent un partage de responsabilité.
Torts partagés 50/50 : dans quels cas l’assureur tranche-t-il la poire en deux ?
L’une des idées reçues les plus tenaces en matière d’assurance auto est que tout accident survenant sur un parking aboutit systématiquement à un partage des torts à 50/50. C’est une simplification dangereuse. Si les assureurs partagent effectivement la responsabilité dans certaines situations précises, ce n’est jamais une règle automatique. En réalité, les torts ne sont pas systématiquement partagés en cas d’accident sur un parking public. L’analyse se fonde, comme sur la route, sur les manœuvres de chaque conducteur au moment de l’impact, telles que décrites sur le constat amiable.
La convention IRSA (Convention d’Indemnisation et de Recours entre Sociétés d’Assurance) établit des barèmes précis. Le 50/50 est généralement appliqué lorsque les responsabilités sont impossibles à déterminer ou clairement partagées. Le cas le plus emblématique est celui où deux véhicules reculent simultanément et s’accrochent. Dans cette situation, les torts se partagent à 50/50 car aucun des deux conducteurs n’avait la priorité et tous deux effectuaient une manœuvre à risque.
Cependant, dans la majorité des autres cas, un responsable à 100% est désigné. Par exemple :
- Un véhicule quitte sa place de stationnement et heurte un véhicule qui circule dans l’allée : le conducteur qui quittait son stationnement est 100% responsable.
- Un véhicule est à l’arrêt et se fait heurter : le véhicule en mouvement est 100% responsable.
- Un conducteur ne respecte pas une priorité à droite matérialisée sur un parking : il est 100% responsable.
Le partage de responsabilité est donc une exception, pas la règle. Croire le contraire peut vous inciter à signer un constat défavorable ou à ne pas défendre votre cas, ce qui se traduira par l’application d’un malus et une indemnisation réduite.
Le risque caché de payer les dégâts à l’amiable sans prévenir votre assureur
Face à un accrochage mineur, la tentation est grande de s’arranger « à l’amiable » avec l’autre conducteur pour éviter la paperasse et, surtout, un malus sur sa prime d’assurance. D’un point de vue purement financier, le calcul semble simple : si le coût de la réparation est inférieur à la franchise et à l’impact potentiel du malus sur plusieurs années, l’arrangement paraît judicieux. Cependant, cette décision est un pari risqué qui ignore plusieurs dangers cachés.
Le premier risque est le retournement de situation. L’autre conducteur, après avoir accepté un arrangement, peut changer d’avis et déclarer le sinistre de son côté, en présentant une version des faits qui vous est défavorable. Sans constat signé, vous n’aurez aucune preuve pour vous défendre. Pire, si vous avez versé de l’argent, cette somme sera perdue. Le second risque concerne l’évaluation des dégâts. Des dommages qui semblent superficiels (une simple rayure sur un pare-chocs) peuvent masquer des problèmes plus graves sur les capteurs ou la structure sous-jacente, faisant grimper la facture bien au-delà de l’estimation initiale.
Enfin, il existe un risque juridique maximal. Si l’arrangement se passe mal et que vous quittez les lieux sans avoir formellement identifié les parties, l’autre conducteur pourrait vous accuser de délit de fuite. Les sanctions sont alors extrêmement lourdes : jusqu’à 75 000 euros d’amende, 3 ans de prison, un retrait de 6 points et des conséquences désastreuses sur votre assurance, allant de la majoration de prime à la résiliation pure et simple de votre contrat. Opter pour un arrangement à l’amiable, c’est s’exposer à la bonne foi de l’autre partie sans aucune garantie juridique.
5 jours ouvrés : pourquoi dépasser ce délai peut entraîner un refus d’indemnisation total ?
Dans le tumulte qui suit un accident, une contrainte temporelle cruciale est souvent négligée : le délai de déclaration. Votre contrat d’assurance stipule clairement que vous disposez de 5 jours ouvrés pour déclarer votre sinistre à votre assureur. Ce délai n’est pas une simple formalité administrative. Il s’agit d’une obligation contractuelle dont le non-respect peut avoir des conséquences financières graves.
D’un point de vue actuariel, ce délai est essentiel pour plusieurs raisons. Il permet à l’assureur de prendre rapidement les mesures nécessaires : mandater un expert avant que les preuves ne disparaissent ou que des réparations non approuvées ne soient engagées, et contacter la partie adverse pour obtenir sa version des faits. Une déclaration tardive peut être perçue comme une tentative de dissimuler des éléments ou de monter un dossier a posteriori. L’article L113-2 du Code des assurances est formel : en cas de déclaration hors délai, si l’assureur prouve que ce retard lui a causé un préjudice (par exemple, l’impossibilité d’expertiser correctement le véhicule), il peut légalement réduire votre indemnisation, voire la refuser totalement.
Même si les assureurs font souvent preuve de tolérance, notamment pour un retard de quelques jours, il ne faut jamais compter sur cette clémence. Le risque est trop grand. La seule exception reconnue est le cas de force majeure, comme une hospitalisation qui vous a empêché physiquement de faire la déclaration. Dans tous les autres cas, le respect scrupuleux de ce délai de cinq jours est impératif pour garantir vos droits à indemnisation. Il est donc primordial d’envoyer votre constat amiable (par lettre recommandée, en ligne ou en agence) dès que possible après l’accident.
Comment prouver à l’expert que votre voiture valait plus que son estimation basse ?
Après un sinistre important, l’une des étapes les plus redoutées par l’assuré est le verdict de l’expert. Son rôle est de déterminer la « Valeur de Remplacement à Dire d’Expert » (VRADE), c’est-à-dire le montant que vous recevrez si votre véhicule est déclaré économiquement irréparable. Souvent, cette estimation semble basse et déconnectée de la valeur sentimentale ou de la valeur réelle perçue du véhicule. Contester cette estimation est un droit, mais cela exige de passer d’une argumentation subjective à une valorisation probante et factuelle.
L’expert base son calcul sur la cote Argus, ajustée en fonction du kilométrage, de l’état général et du marché local. Pour obtenir une réévaluation, il faut lui fournir des preuves tangibles que votre véhicule sortait du lot. Le dossier de valorisation est votre meilleur allié. Il doit contenir :
- Les factures d’entretien et de réparations : Toutes les factures, en particulier celles concernant des pièces d’usure coûteuses récemment changées (pneus, distribution, embrayage), prouvent que le véhicule était mieux entretenu que la moyenne.
- Des photographies récentes : Des photos prises avant le sinistre, montrant un véhicule en parfait état cosmétique (intérieur comme extérieur), peuvent peser dans la balance.
- Des annonces comparatives : C’est l’argument le plus puissant. Collectez des annonces de véhicules strictement similaires (modèle, année, motorisation, kilométrage proche, options) en vente dans votre région. Elles constituent la meilleure preuve de la valeur de remplacement réelle sur le marché local.
- La liste des options et équipements spéciaux : Un attelage, des jantes spécifiques, un système audio amélioré… Tout ce qui n’est pas de série doit être documenté avec factures à l’appui.
L’objectif n’est pas de négocier comme sur un marché, mais de présenter un dossier argumenté qui justifie objectivement une valeur supérieure. Une argumentation bien préparée, polie mais ferme, et étayée par des documents irréfutables, a de fortes chances de faire pencher la décision de l’expert en votre faveur.
Caméra embarquée : quels assureurs offrent une réduction si vous filmez la route ?
La caméra embarquée, ou « dashcam », s’impose de plus en plus comme un outil précieux pour les automobilistes. Plus qu’un simple gadget, elle agit comme un témoin objectif et impartial en cas d’accident. Pour un assureur, la vidéo horodatée et géolocalisée qu’elle fournit est une preuve irréfutable qui permet d’établir les responsabilités de manière rapide et incontestable, notamment en cas de délit de fuite ou de versions contradictoires. Elle met fin aux longues batailles d’experts et aux partages de torts injustifiés.
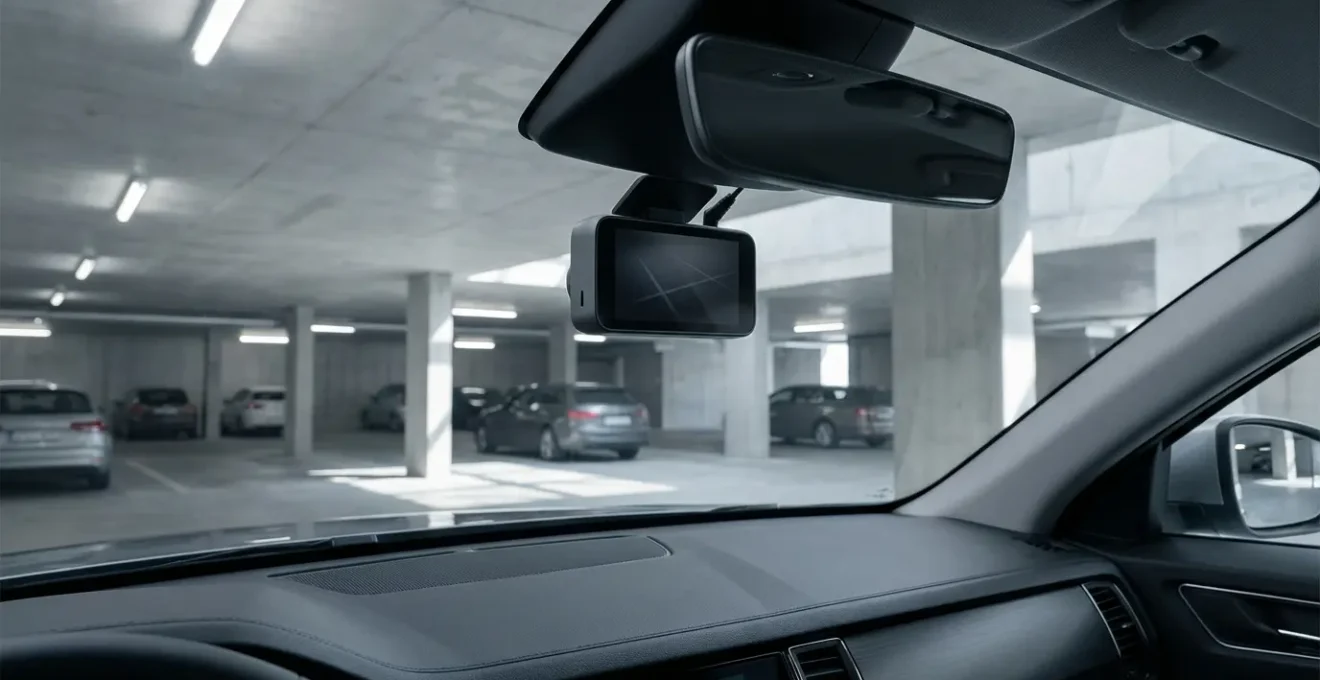
Le véritable atout de nombreuses dashcams modernes est leur « mode parking« . Cette fonctionnalité permet à la caméra de se déclencher automatiquement en cas de détection de choc ou de mouvement lorsque le véhicule est stationné. C’est une protection redoutable contre les accrochages sur parking où le responsable ne laisse pas ses coordonnées, mais aussi contre les actes de vandalisme. La vidéo permet alors d’identifier l’auteur et de déposer une plainte étayée, condition sine qua non pour espérer une prise en charge par l’assurance sans être pénalisé.
Alors, les assureurs récompensent-ils cet investissement dans la sécurité et la transparence ? En France, le marché est encore en phase d’observation. Contrairement à certains pays comme le Royaume-Uni où des réductions sur la prime sont courantes, les assureurs français restent prudents. À ce jour, aucun grand assureur national ne propose une réduction tarifaire officielle et généralisée pour l’installation d’une dashcam. Cependant, en cas de sinistre, la présence d’une vidéo est un avantage considérable qui facilite et accélère le processus d’indemnisation. Elle est un levier puissant pour faire valoir vos droits et peut indirectement vous faire économiser de l’argent en évitant un malus injustifié.
À retenir
- Le parking est un nid à sinistres complexes où les règles de responsabilité sont souvent mal comprises, menant à des malus évitables.
- La précision d’un constat amiable (cases cochées, croquis) a plus de poids que la nature de l’accrochage pour déterminer les torts.
- Anticiper la valorisation de son véhicule avec des preuves tangibles (factures, annonces) est crucial pour ne pas être lésé par l’expert.
Tiers ou Tous Risques : à quel kilométrage faut-il basculer pour une voiture de 8 ans ?
C’est la question récurrente pour tout propriétaire d’un véhicule vieillissant : faut-il conserver une coûteuse assurance « Tous Risques » ou basculer vers une formule « au Tiers » plus économique ? Pour une voiture de 8 ans, la réponse n’est pas une question d’âge ou de kilométrage, mais un arbitrage de risque purement personnel et financier. En tant qu’actuaire, je vous dirais que la bonne décision dépend de trois facteurs : la valeur résiduelle de votre voiture, votre exposition au risque de sinistre responsable et votre capacité à assumer financièrement une perte sèche.
La formule « Tous Risques » ne couvre que les dommages matériels subis par votre propre véhicule lors d’un accident dont vous êtes responsable. La question clé est donc : la surprime annuelle payée pour cette garantie est-elle justifiée par la valeur que l’expert attribuerait à votre voiture en cas de destruction ? Si votre voiture de 8 ans a une valeur de remplacement de 2000 € et que votre surprime « Tous Risques » est de 400 € par an (franchise déduite), vous payez chaque année 20% de sa valeur pour l’assurer contre des dommages dont vous seriez responsable. Cet arbitrage devient encore plus complexe si votre voiture est mal garée, cas où il est possible que les torts soient partagés et que vous ne soyez pris en charge qu’à 50 %.
Le lieu de stationnement est une variable clé. Si vous garez votre voiture dans un garage privé, le risque d’accrochage responsable, de vandalisme ou de vol est faible. En revanche, si elle stationne quotidiennement dans une rue passante d’une grande ville, le risque est maximal. Dans ce cas, une formule « Tiers étendu » (ou Tiers +), qui inclut souvent le bris de glace, le vol et l’incendie, peut représenter le meilleur compromis. Elle offre une protection contre les risques les plus courants et coûteux sans le poids de la garantie « dommages tous accidents ».
Plan d’action : arbitrez votre couverture Tiers / Tous Risques
- Évaluation du coût maximal : Faites une recherche du prix de la pièce la plus chère et exposée de votre véhicule (ex: un phare LED, un bloc rétroviseur avec capteurs). Cela matérialise le risque financier.
- Analyse du stationnement : Notez sur une semaine vos lieux de stationnement habituels (rue, parking public, garage privé) et évaluez honnêtement leur niveau de risque (fréquentation, sécurité).
- Calcul de rentabilité : Calculez la différence de prime annuelle entre le « Tous Risques » et le « Tiers étendu ». Comparez cette somme à la valeur de remplacement estimée de votre véhicule. La garantie vaut-elle son coût ?
- Simulation de perte : Posez-vous la question : « Si ma voiture est détruite demain dans un accident responsable, suis-je capable d’assumer une perte de X milliers d’euros sans mettre en péril mes finances ? »
- Demande de devis : Faites une simulation pour une formule « Tiers étendu » en vérifiant qu’elle couvre bien le vol, l’incendie et le bris de glace, qui sont les risques majeurs sur un véhicule qui ne cote plus beaucoup.
Pour évaluer précisément votre niveau de risque et vérifier si votre contrat actuel est adapté, l’étape suivante consiste à analyser vos garanties point par point avec votre conseiller.
Questions fréquentes sur Parking ou route : où avez-vous réellement le plus de chances d’abîmer votre voiture ?
Que faire si je découvre les dégâts après plusieurs jours ?
Même si vous découvrez les dégâts sur votre véhicule stationné bien après les faits et que l’autre conducteur n’est pas identifié, il est crucial de réagir. Vous devez compléter seul le constat amiable en renseignant vos propres informations et celles de votre véhicule. Dans la partie « Observations », indiquez clairement que le tiers responsable n’est pas identifié et a pris la fuite. Prenez des photos des dommages et du lieu. Déclarez ensuite le sinistre à votre assureur dans le délai de 5 jours ouvrés. Si vous êtes assuré « Tous Risques », vous pourrez être indemnisé, souvent après déduction d’une franchise.
La force majeure peut-elle justifier un retard de déclaration ?
Oui, le Code des assurances prévoit que le délai de déclaration peut être prolongé en cas de force majeure. Cependant, la définition est stricte. Une simple négligence ou un oubli ne sont pas considérés comme des cas de force majeure. En revanche, une hospitalisation suite à l’accident, un déplacement imprévu et inévitable à l’étranger sans moyen de communication, ou toute autre circonstance imprévisible et insurmontable vous ayant empêché matériellement de contacter votre assureur peuvent être acceptés. Il vous faudra fournir des justificatifs (certificat d’hospitalisation, billets d’avion) pour que votre assureur accepte la déclaration tardive.