La majorité de votre budget auto n’est pas liée à l’essence, mais à la perte de valeur silencieuse de votre véhicule, même lorsqu’il est garé.
- La dépréciation représente jusqu’à 60% du coût total et peut atteindre plus de 10 € par jour sur une voiture moyenne.
- Des choix apparemment anodins (options, type de véhicule, mode de financement) ont un impact chiffrable et souvent négatif sur le coût de possession global.
Recommandation : Adoptez une approche de « comptabilité analytique » en calculant votre Prix de Revient Kilométrique (PRK) réel pour prendre des décisions basées sur des données objectives plutôt que sur des idées reçues.
Chaque mois, le constat est le même : le budget automobile pèse lourdement sur les finances de votre foyer. Vous avez beau adopter une conduite souple, guetter les stations-service les moins chères et comparer les assurances, la facture globale peine à diminuer. Cette frustration est partagée par de nombreux gestionnaires de budget rigoureux qui ont l’impression de s’attaquer aux mauvaises branches du problème, sans jamais en atteindre la racine.
Le réflexe commun est de se concentrer sur les dépenses visibles : le carburant, les péages, la prime d’assurance. Pourtant, ces éléments ne sont que la partie émergée de l’iceberg. La véritable hémorragie financière se produit ailleurs, de manière silencieuse et continue. Elle est cachée dans la dépréciation, dans les clauses d’un contrat de financement, dans le choix d’une option à l’achat ou dans le moment choisi pour la revente. C’est ce que l’on nomme le coût d’immobilisation : ce que votre voiture vous coûte chaque heure, même lorsqu’elle ne roule pas.
Mais alors, si les astuces habituelles ne suffisent plus, quelle est la solution ? La clé n’est pas de collectionner davantage de conseils, mais de changer radicalement de perspective. Il faut passer d’une gestion de « dépenses » à une analyse de « coûts ». Cet article vous propose d’adopter la posture d’un contrôleur de gestion pour votre propre véhicule. L’objectif est de vous armer d’un outil puissant et souvent sous-estimé : le calcul de votre Prix de Revient Kilométrique (PRK) réel. C’est cette approche analytique qui vous permettra de déconstruire les mythes, de faire des choix éclairés et, au final, de réduire votre budget global de 15% ou plus, en toute connaissance de cause.
Nous allons décortiquer ensemble les principaux postes de coûts, souvent invisibles, pour vous donner une méthode de décision basée sur des chiffres et non sur des impressions. Préparez-vous à voir votre voiture non plus comme un simple moyen de transport, mais comme un actif financier à optimiser.
Sommaire : La méthode du PRK analytique pour maîtriser votre budget voiture
- Pourquoi votre voiture perd-elle 15 € de valeur chaque jour même sans rouler ?
- Crédit classique ou LOA : quelle formule coûte réellement moins cher au bout de 4 ans ?
- Garagiste indépendant ou concessionnaire : sur quelles opérations l’écart de prix est-il justifié ?
- L’erreur de l’option « premium » à l’achat qui ne se valorise pas à la revente
- Quand changer de voiture : le moment mathématique exact pour minimiser la perte financière
- Pourquoi choisir un véhicule haut augmente votre budget carburant de 15% inutilement ?
- Pièces constructeur ou équipementier : sur quelles pièces pouvez-vous économiser 40% sans risque ?
- Comment réduire votre facture de carburant de 20% sans rouler comme une tortue ?
Pourquoi votre voiture perd-elle 15 € de valeur chaque jour même sans rouler ?
La perception la plus commune du coût automobile se limite aux dépenses directes. Or, le poste le plus important est silencieux, invisible et constant : la dépréciation. C’est la perte de valeur de votre véhicule au fil du temps. Même si vous ne l’utilisez pas, sa valeur marchande diminue inexorablement. Pour un automobiliste français, cela se traduit par un PRK qui atteint 0,441 € TTC/km en 2022, dont une part majoritaire est imputable aux coûts fixes.
Le concept clé à maîtriser est le coût d’immobilisation. Il s’agit de ce que vous coûte votre voiture pour le simple fait de la posséder. Prenons un exemple concret : une voiture achetée 20 000 €. Sur une base de 5 ans, la dépréciation seule, qui représente entre 40 et 60% du PRK total, peut lui faire perdre 11 € par jour. À cela s’ajoute l’assurance, qui peut représenter 3 € par jour, et le coût d’opportunité du capital immobilisé (ce que cet argent aurait pu vous rapporter s’il avait été investi ailleurs). Rapidement, on atteint et dépasse les 15 € de perte journalière, que vous ayez parcouru 100 km ou zéro.
Comprendre ce coût invisible est la première étape pour reprendre le contrôle. Cela signifie que chaque jour où votre voiture reste inutilisée, son « coût par kilomètre réel » augmente. Cette prise de conscience change la manière de voir les trajets : un trajet supplémentaire a un coût marginal faible, car le coût fixe est déjà payé. C’est une révolution dans la manière d’analyser la rentabilité de son véhicule.
Crédit classique ou LOA : quelle formule coûte réellement moins cher au bout de 4 ans ?
Le choix du mode de financement est une décision structurante pour votre budget. La Location avec Option d’Achat (LOA) séduit par ses mensualités souvent plus basses que celles d’un crédit classique. Mais est-elle réellement plus économique sur le long terme ? L’approche analytique impose de regarder le coût total de possession sur la durée du contrat, et non le simple versement mensuel.
Pour arbitrer, il faut mettre tous les chiffres sur la table. La LOA inclut des frais souvent sous-estimés : les pénalités en cas de dépassement du forfait kilométrique, les coûts de remise en état exigés à la restitution, et surtout, une valeur de rachat finale qui peut être déconnectée du marché. Le crédit classique, bien que présentant des mensualités plus élevées, vous rend propriétaire d’un bien que vous pouvez revendre à tout moment, en captant vous-même sa valeur résiduelle.
Le tableau suivant met en lumière les différences fondamentales à analyser pour un contrat type de 4 ans.
| Critère | Crédit classique | LOA |
|---|---|---|
| Mensualité moyenne | 450€ | 350€ |
| Flexibilité rupture | Revente libre | Pénalités élevées |
| Valeur résiduelle | Propriété acquise | Option d’achat 35% du prix |
| Frais cachés | Aucun | Restitution, km supplémentaires |
La mensualité attractive de la LOA masque un coût global qui peut s’avérer supérieur si l’on ne maîtrise pas tous les paramètres. Avant de signer, un audit rigoureux est donc indispensable.
Votre plan d’action : auditer une offre de LOA en 5 points
- Calculer le coût total sur 4 ans en additionnant l’apport, les 48 mensualités et la valeur de rachat, puis comparez-le au coût total du crédit (mensualités + intérêts).
- Négocier la valeur de rachat finale dès la signature, car elle est souvent fixée à l’avantage du loueur.
- Évaluer avec honnêteté votre kilométrage annuel réel et provisionner le coût des kilomètres supplémentaires (souvent facturés cher).
- Comparer les taux d’emprunt actuels avec le taux implicite de la LOA, qui n’est pas toujours transparent.
- Anticiper les frais de remise en état en consultant la grille de vétusté du loueur pour éviter les mauvaises surprises à la restitution.
Garagiste indépendant ou concessionnaire : sur quelles opérations l’écart de prix est-il justifié ?
L’entretien représente une part significative du budget auto. Selon les données les plus récentes, il peut constituer 25 à 30% d’un budget auto global moyen de 416€/mois en France. L’arbitrage entre un garagiste indépendant et un concessionnaire de la marque est donc un levier d’économie majeur. Cependant, le choix ne doit pas se résumer au seul taux horaire. Une approche analytique permet de distinguer les opérations où l’économie est réelle de celles où un surcoût apparent est en réalité justifié.
Pour les opérations courantes et la mécanique standard (vidange, freins, amortisseurs), l’avantage va très souvent à l’indépendant. L’économie sur les pièces détachées peut atteindre 25% minimum, et l’écart sur le coût total d’une révision standard peut varier de 30 à 50%. C’est un gain net et sans risque pour le portefeuille.
Le point de bascule concerne les diagnostics électroniques complexes. Les véhicules modernes sont truffés de capteurs et de calculateurs qui communiquent via des protocoles propriétaires. C’est ici que l’expertise et l’équipement du concessionnaire prennent tout leur sens.
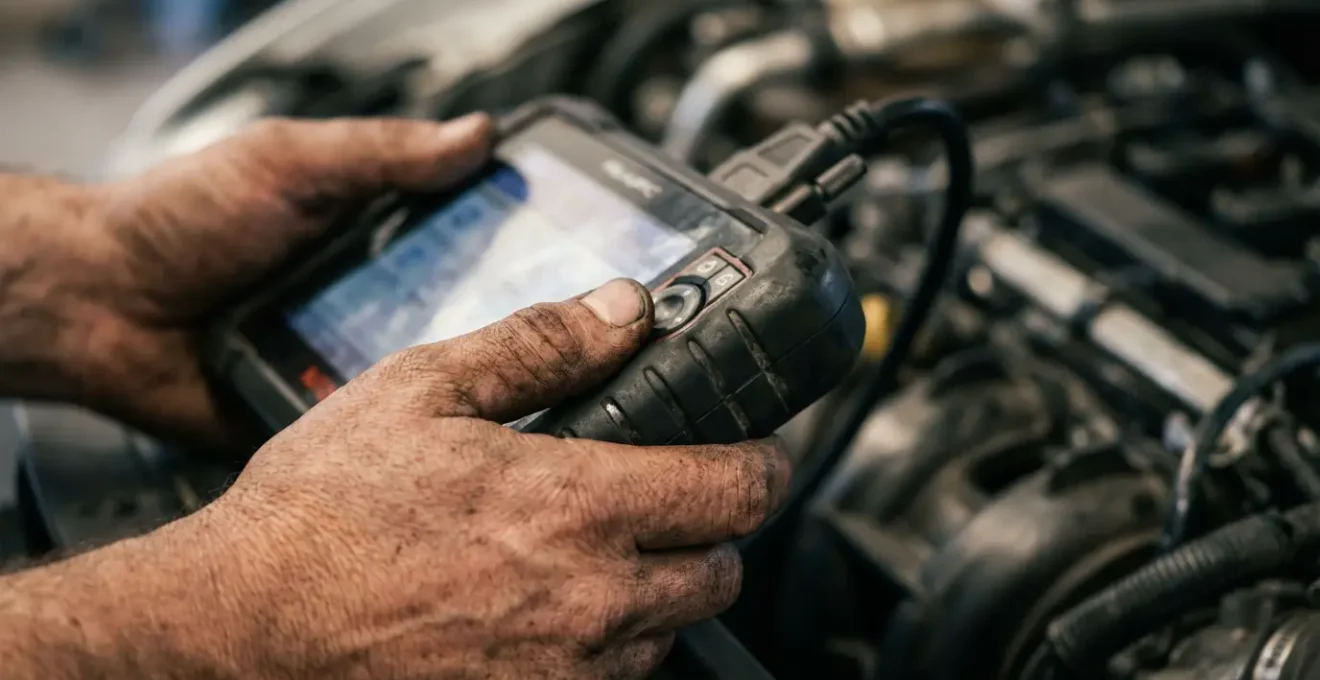
L’utilisation de la « valise constructeur » officielle, comme celle visible ci-dessus, permet un diagnostic précis et rapide qui peut éviter le remplacement à l’aveugle de pièces coûteuses. Dans ce cas précis, payer un taux horaire plus élevé en concession peut se révéler plus économique que de multiplier les interventions infructueuses chez un généraliste moins équipé. L’arbitrage est donc simple : mécanique courante chez l’indépendant, pannes électroniques complexes en concession.
L’erreur de l’option « premium » à l’achat qui ne se valorise pas à la revente
Lors de l’achat d’un véhicule neuf, le catalogue des options peut être très tentant. Toit ouvrant, système audio haute-fidélité, jantes de grand diamètre… Ces équipements améliorent le confort mais représentent un investissement souvent irrécupérable. Du point de vue de la comptabilité analytique, une option n’est pertinente que si sa valeur résiduelle à la revente couvre une part significative de son coût initial. Or, ce n’est que rarement le cas.
Certaines options subissent une décote vertigineuse. Un GPS intégré, par exemple, perd rapidement toute sa valeur face à des applications mobiles constamment mises à jour. De même, une sono « premium » facturée 1500 € à l’achat ne se valorisera que de quelques centaines d’euros après 3 ans, subissant une décote de plus de 80%. À l’inverse, des options de sécurité et de confort éprouvées comme la caméra de recul ou le régulateur de vitesse adaptatif conservent mieux leur valeur et facilitent la revente. Une règle d’or pour un gestionnaire avisé est de ne jamais dépasser 15% du prix du véhicule en options.
Il faut également calculer le surcoût indirect. Des jantes de 19 pouces, esthétiques, peuvent augmenter le budget pneus de 40% par rapport à des jantes de 17 pouces. Le choix d’options doit donc être un arbitrage rationnel entre le plaisir d’usage immédiat et l’impact financier à long terme.
- Options à privilégier : Caméra de recul, régulateur adaptatif, sellerie cuir (conserve environ 60% de sa valeur).
- Options à éviter : GPS intégré (obsolescence rapide), sono premium (décote de 80% en 3 ans).
- Options neutres : Toit ouvrant (conserve 50% de sa valeur mais augmente le risque de pannes et de fuites).
Quand changer de voiture : le moment mathématique exact pour minimiser la perte financière
« Faut-il garder sa voiture jusqu’au bout ou la changer régulièrement ? » C’est une question classique à laquelle l’approche analytique du PRK apporte une réponse chiffrée. Il existe un « sweet spot », un moment optimal où la revente minimise la perte financière globale. Ce moment est défini par le point d’inflexion du TCO (Total Cost of Ownership). Il s’agit du croisement entre deux courbes : celle, descendante, de la dépréciation (qui ralentit avec l’âge) et celle, montante, des frais d’entretien et de réparation (qui s’accélèrent).
Durant les premières années, la dépréciation est massive, mais les frais d’entretien sont quasi nuls. Après un certain point, la dépréciation se stabilise, mais les grosses réparations (courroie de distribution, embrayage, amortisseurs) commencent à apparaître, faisant exploser le PRK. Conserver son véhicule au-delà de ce point d’inflexion n’est plus rentable.
Des analyses sur des milliers de véhicules montrent que, pour un usage moyen, le moment optimal se situe entre 3 et 5 ans ou avant 100 000 km. Une modélisation du TCO confirme cette tendance : le point d’inflexion où les frais d’entretien croissants annulent les gains sur la dépréciation se situe généralement entre 80 000 et 120 000 km. Conserver un véhicule moyen au-delà de 5 ans peut augmenter le PRK de 15 à 20% pour chaque année supplémentaire. Anticiper la revente juste avant ce point est donc une décision financièrement très avisée.
Pourquoi choisir un véhicule haut augmente votre budget carburant de 15% inutilement ?
La mode des SUV (Sport Utility Vehicle) ne se dément pas. Pourtant, d’un point de vue purement analytique, ce choix a un coût direct et mesurable sur plusieurs postes de votre budget, bien au-delà de la simple consommation. Un SUV, en raison de son poids plus élevé et de son aérodynamisme moins favorable (plus grande surface frontale), entraîne une surconsommation de carburant de 10 à 15% par rapport à une berline équivalente, notamment à vitesse stabilisée sur autoroute.
Mais l’analyse du TCO révèle d’autres surcoûts cachés. Les pneus pour SUV sont plus grands, plus chers à l’achat et s’usent parfois plus vite. Les primes d’assurance sont souvent majorées en raison d’un coût de réparation plus élevé et de statistiques de vol défavorables. Même les péages autoroutiers peuvent être plus onéreux si le véhicule passe en Classe 2. Le choix d’un SUV est un choix de style de vie, mais il doit être fait en conscience de son impact financier global.
Le tableau comparatif ci-dessous, basé sur un kilométrage annuel de 15 000 km, illustre l’ampleur de ces surcoûts souvent ignorés.
| Poste de dépense | SUV compact | Berline équivalente | Surcoût SUV |
|---|---|---|---|
| Carburant (15 000 km/an) | 1 950€ | 1 650€ | +18% |
| Pneus (jeu complet) | 800€ | 600€ | +33% |
| Assurance annuelle | 850€ | 720€ | +18% |
Au final, le surcoût annuel peut facilement atteindre plusieurs centaines d’euros, uniquement en raison de la morphologie du véhicule. Un calcul à intégrer absolument dans l’équation d’achat.
Pièces constructeur ou équipementier : sur quelles pièces pouvez-vous économiser 40% sans risque ?
Une autre facette de l’arbitrage de maintenance concerne le choix des pièces de rechange. Faut-il systématiquement opter pour des pièces « d’origine » vendues en concession, ou peut-on réaliser des économies substantielles avec des pièces d’équipementiers ? La réponse est nuancée et nécessite une classification par niveau de risque. L’économie moyenne constatée en choisissant des pièces d’équipementier pour les postes sans risque est de 25 à 40%.
Il est crucial de savoir que les constructeurs automobiles ne fabriquent qu’une faible partie de leurs composants. La plupart des pièces (freins, filtres, amortisseurs, alternateurs) sont produites par des équipementiers de « première monte » (Bosch, Valeo, Sachs, etc.) qui les vendent ensuite au constructeur. Acheter la même pièce sous la marque de l’équipementier plutôt que dans une boîte siglée du logo du constructeur permet de réaliser des économies considérables sans aucun compromis sur la qualité. Sur un entretien complet incluant filtres, plaquettes et disques, l’achat direct de pièces d’équipementier première monte peut générer une économie allant jusqu’à 350 € par rapport aux tarifs de la concession.
Pour un arbitrage éclairé, on peut classer les pièces en trois catégories :
- FEU VERT (Économie maximale sans risque) : Toutes les pièces d’usure courante comme les filtres (air, huile, habitacle), les balais d’essuie-glace, les ampoules, les batteries. L’économie est directe et la qualité équivalente.
- FEU ORANGE (Choisir des marques reconnues) : Les pièces de sécurité comme les plaquettes et disques de frein ou les amortisseurs. Il faut privilégier les marques d’équipementiers premium (Brembo, Ferodo, KYB, Monroe) pour garantir une performance identique à l’origine.
- FEU ROUGE (Privilégier l’origine constructeur) : Les pièces stratégiques et complexes comme la courroie de distribution, les injecteurs, les turbos ou les calculateurs électroniques. Pour ces éléments, le risque lié à une pièce non conforme est trop élevé et justifie le surcoût de la pièce d’origine.
À retenir
- Le coût le plus important de votre voiture n’est pas le carburant, mais la dépréciation silencieuse (coût d’immobilisation), qui peut dépasser 10€ par jour.
- Le mode de financement (crédit vs LOA) et le choix des options à l’achat doivent être analysés sur leur coût total de possession (TCO) et non sur leur attrait immédiat.
- L’entretien et la consommation peuvent être rationalisés par des arbitrages chiffrés : choisir le bon garage pour la bonne opération, opter pour des pièces d’équipementier, et appliquer des optimisations physiques simples mais efficaces.
Comment réduire votre facture de carburant de 20% sans rouler comme une tortue ?
Même si le carburant n’est pas le coût principal, il reste une dépense flexible sur laquelle il est possible d’agir de manière significative. Loin des clichés sur l’éco-conduite extrême, des optimisations physiques simples et une meilleure planification permettent de réduire la consommation de près de 20% sans sacrifier le plaisir de conduire. Il ne s’agit pas de rouler moins vite, mais de rouler plus « intelligent ».
Une première action, simple et souvent négligée, concerne la pression des pneus. Rouler en permanence avec la pression « autoroute » recommandée par le constructeur (généralement +0,3 bar par rapport à la pression normale) réduit la résistance au roulement et permet une économie immédiate de 2 à 3%. C’est une habitude facile à prendre, confirmé par 49% des automobilistes qui cherchent à optimiser leur budget.
L’autre levier majeur est la réduction de la traînée aérodynamique. Des tests en conditions réelles sont sans appel : une galerie de toit vide augmente la consommation de 10 à 15% sur autoroute, et un coffre de toit peut atteindre +20%. Un conducteur parcourant 20 000 km par an avec une galerie vide dépense jusqu’à 180 € de carburant en plus inutilement. Retirer ces accessoires dès qu’ils ne sont plus utilisés est donc un geste d’une grande efficacité. Voici une liste d’actions validées pour un impact mesurable :
- Retirer galerie et coffre de toit vides : -10 à -20% sur autoroute.
- Utiliser le régulateur à 120 km/h au lieu de 130 km/h : -15% de consommation pour un temps de trajet très peu allongé.
- Anticiper les ralentissements : Lever le pied 200 mètres avant un feu rouge ou un rond-point au lieu de freiner tardivement permet d’économiser jusqu’à 8% en ville.
- Privilégier les routes fluides : Un trajet légèrement plus long mais sans arrêts fréquents est souvent plus économique qu’un raccourci passant par des centres-villes.
Ces techniques, mises bout à bout, permettent d’atteindre facilement une réduction de 20% de la consommation sans donner l’impression de se traîner sur la route. C’est l’application de la pensée analytique au poste de dépense le plus visible.
Pour appliquer cette méthode de manière efficace, l’étape suivante consiste à vous armer d’un tableur et à commencer dès aujourd’hui à calculer votre propre Prix de Revient Kilométrique analytique. C’est le point de départ pour transformer votre gestion de budget auto.